
L'inflation arrive en force pour le début de l'année 24

Anirban Basu est président-directeur général de Sage Policy Group et économiste en chef du Modular Building Institute.
L'année dernière a été étonnamment bonne pour l'économie américaine, du moins par rapport aux attentes. À l'aube de 2023, la sagesse conventionnelle voulait qu'une récession à court terme soit inévitable en Amérique. Face à un excès d'inflation agressif (supérieur au mandat de 2 % de la Réserve fédérale), les responsables de la politique monétaire ont commencé à relever les taux d'intérêt en mars 2022. Ce processus s'est poursuivi tout au long de l'année et jusqu'en 2023. En conséquence, les marchés d'actions ont subi d'importantes pertes en 2022, du fait de la montée en flèche des coûts d'emprunt des entreprises.
Tous ces éléments ont été considérés comme des signes précurseurs d'un ralentissement économique plus important. Les économistes chevronnés de Bloomberg maintiennent un indice de prévision qui suggère que la probabilité d'une récession aux États-Unis à partir d'octobre 2022 est de 100 %.
Au lieu de cela, l'Amérique a connu une belle année économique, alors même que l'Europe flirtait avec la récession, que le Japon entrait en récession et que la Chine languissait. Au cours du premier trimestre de 2023, l'économie américaine a progressé de 2,2 % en rythme annuel. Le trimestre suivant, la croissance est retombée à 2,1 %, ce qui a laissé penser à certains qu'une récession était peut-être imminente au cours du second semestre de l'année. Au lieu de cela, l'économie s'est redressée, enregistrant une croissance imprévue de 4,9 % au cours du troisième trimestre et de 3,4 % au cours du quatrième. Sur l'ensemble de l'année, l'économie a progressé de 2,5 %. Si l'on compare le quatrième trimestre de 2022 au quatrième trimestre de 2023, la production a augmenté de manière encore plus impressionnante, à savoir de 3,1 %.
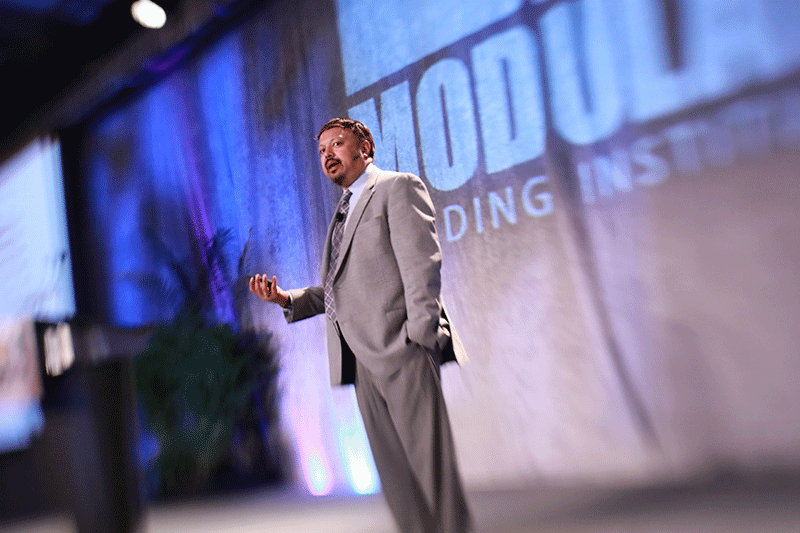
Anirban Basu s'exprime lors de la conférence annuelle World of Modular du Modular Building Institute.
La surperformance de l'économie, associée à l'anticipation haletante d'une baisse des taux de la Réserve fédérale, a fait grimper les cours des actions l'année dernière. Le Nasdaq, à forte composante technologique, a progressé de 43 %, tandis que le S&P 500 a enregistré une hausse de 24 % et le Dow Jones de 13 %. Le resserrement des taux s'est achevé par une augmentation d'un quart de point le26 juillet 2023. Depuis, les investisseurs attendent le renouvellement de la politique monétaire accommodante. Hélas, ils risquent de devoir attendre encore longtemps.
En juin 2022, alors que les chaînes d'approvisionnement s'efforçaient de se normaliser et que les consommateurs dépensaient sans compter, les prix ont augmenté très rapidement dans un contexte de pénurie généralisée. Au cours de la période d'un an se terminant en juin 2022, l'inflation dans l'ensemble de l'économie a atteint son niveau le plus élevé en 40 ans, à savoir 9,1 %. Mais à mesure que les chaînes d'approvisionnement se sont améliorées et que les subventions fédérales directes aux ménages et aux entreprises ont diminué, l'inflation a baissé. En janvier 2024, l'inflation d'une année sur l'autre n'était plus que de 3,1 % selon l'indice des prix à la consommation (IPC). Si l'on se livre à une simple extrapolation, le taux cible de 2 % de la Réserve fédérale doit être tout proche.
Ce n'est jamais aussi simple. Les données de janvier ont été un peu plus chaudes que prévu. De nombreux économistes avaient prédit que l'inflation d'une année sur l'autre serait tombée sous la barre des 3 %. En mars, l'inflation globale selon l'IPC était revenue à 3,5 % d'une année sur l'autre. Le taux d'inflation de base, qui exclut les prix des denrées alimentaires et de l'énergie, s'élevait à 3,8 %. Une autre mesure, le déflateur PCE de base, qui a la faveur des décideurs politiques de la Réserve fédérale, était en hausse de 2,8 % en février par rapport à l'année précédente. En résumé, l'objectif d'une inflation de 2 % reste difficile à atteindre.
Au début de l'année, de nombreux investisseurs s'attendaient à ce que la Réserve fédérale réduise ses taux d'environ six quarts de point. La première devait avoir lieu en mars. Cette réunion a déjà eu lieu et les taux n'ont pas bougé.
Dans un article paru sur CNN en avril, Greg McBride, l'analyste financier en chef de Bankrate, a déclaré : "Vous pouvez dire adieu à une baisse des taux d'intérêt en juin". L'article note également que la probabilité d'une baisse des taux d'intérêt en juin est passée de 73 % en mars à seulement 21 % au10 avril, ce qui montre à quel point l'inflation plus élevée que prévu a surpris les opérateurs du marché obligataire et d'autres secteurs.
Les implications sont nombreuses, notamment le fait que les taux hypothécaires ne diminuent plus. Il en résulte que les demandes de prêts hypothécaires, un indicateur avancé des ventes de logements, restent nettement inférieures au pic cyclique de 2021. Néanmoins, les prix des logements restent élevés, car de nombreux propriétaires se sont refinancés à des taux hypothécaires très bas et choisissent de ne pas vendre les logements auxquels ils sont actuellement attachés. Les agents immobiliers (manque de volume de transactions) et les agents immobiliers (idem) sont parmi ceux qui souffrent de cette dynamique.
La question évidente est de savoir pourquoi l'inflation revient. Comme nous l'avons signalé ces derniers mois, les pressions salariales restent importantes, à tel point qu'une inflation de 2 % reste improbable à court terme. En février, il y avait 8,8 millions d'emplois disponibles et non pourvus en Amérique. En mars, le taux de chômage national est tombé à 3,8 %. Avec autant d'offres d'emploi et si peu de personnes pour les occuper, les pressions salariales restent fermement en place.
Mais l'histoire de la causalité ne s'arrête pas là. Une multitude de nouveaux problèmes liés à la chaîne d'approvisionnement sont apparus, notamment les rebelles houthis, les pirates somaliens, les niveaux d'eau dans le canal de Panama, la délocalisation de la chaîne d'approvisionnement, notamment de la Chine vers les États-Unis, l'effondrement du pont Francis Scott Key à Baltimore et bien d'autres encore. Tous ces facteurs contribuent à l'augmentation des coûts, que ce soit sous la forme d'une hausse massive des assurances maritimes ou d'un allongement des distances à parcourir.
Comme le rapporte l'agence Reuters (7 février, Londres), certains assureurs ont augmenté les primes qu'ils facturent aux entreprises américaines, britanniques et israéliennes de 50 % pour les navires transitant par la mer Rouge. Comme l'indique un rapport de Reuters datant du début de l'année, "cela se traduit par des centaines de milliers de dollars de coûts supplémentaires pour un voyage de sept jours".
Le Baltic Freight Index sert de baromètre pour les coûts d'expédition en reflétant le prix du transport de marchandises à travers le monde. En 2020 et 2021, l'indice a connu une forte volatilité. Lors du pic de reprise, l'indice a augmenté de plus de 300 % au cours d'une période de croissance massive de la demande de marchandises et de congestion portuaire et de pénurie de conteneurs concomitantes. Avant 2020, la valeur moyenne de l'indice était de l'ordre de 1 000, mais ce chiffre est passé à plus de 4 000 à la mi-2021. Il s'agit en fait de la période durant laquelle l'inflation a été la plus forte, bien que la Réserve fédérale n'ait pas augmenté les taux d'intérêt cette année-là.
Depuis 2022, l'indice a eu tendance à baisser car les chaînes d'approvisionnement se sont normalisées ou à peu près. La logistique s'est améliorée et les goulets d'étranglement sont devenus moins problématiques. À la fin de l'année 2023, la valeur de l'indice est tombée à environ 2 500. Cette baisse reflète une plus grande fiabilité de la chaîne d'approvisionnement, y compris la disponibilité d'itinéraires de navigation diversifiés/alternatifs et l'augmentation des investissements dans les infrastructures. Plus récemment, des événements survenus tant au niveau mondial que national ont rétabli la volatilité de l'indice.
Plus de Modular Advantage
From Model to Machine: Why Modular Scale Is Becoming a Software Problem, not a Material One
For modular manufacturers that have already secured demand and repeatable volume, the next major constraint may no longer be forming capacity itself. Increasingly, it is the continuity of the information feeding that capacity.
Who Will Define Modular Products for AI?
Artificial intelligence is making building configurators easier and less expensive to create. This makes urgent manufacturers’ need portable product definitions, stable identities, and shared interfaces regardless of how others’ software is produced.
From BIM to Robotic Production: A Digital Workflow for Customized Components in Volumetric Modular Construction
For volumetric modular manufacturers, the value of this workflow is not simply the use of robotics. Its real value is continuity.
Helping Build a Common Framework for Modular Construction in Canada
Canada’s modular construction sector continues to gain momentum, but scaling it successfully will depend on shared expectations across design, manufacturing, approvals, and project delivery. CSA Z251 helps provide that common foundation.
Edges, Exits & Equipment: A Modular Builder’s Guide to Rooftop Access
Rooftop access belongs in the factory design. Before the modules ship, the project team should identify each route’s users, confirm applicable requirements, coordinate with the roof system and structure, and assign responsibility.
When Timber Production and Modular Construction Share One System
As demand for multifamily and workforce housing continues to outpace what conventional construction timelines can deliver, models that reduce the number of handoffs between structural fabrication and modular assembly are likely to draw more attention.
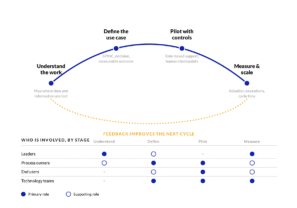
Your AI Strategy Is an Enablement Strategy
Tools will change. Teaching employees only the steps in one platform creates a narrow capability. Involving them in problem definition, process mapping, data assessment, controls, and measurement gives the organization a way to improve its systems as technology evolves.
By-Right Permitting: The Missing Lever for Scaling Modular Multifamily
Modular has already proven it can outperform traditional building methods on speed and cost per unit. The next frontier is outside the factory in the front end of the process, where projects either clear a path to construction or get stuck in review.
Remote Inspections and The Future of Factory Oversight
Remote inspection is becoming a practical part of modular construction oversight. Its value is greatest when it is used selectively, governed by clear procedures, and supported by complete traceability.
Reimagining Dry-In: How a Temporary-to-Permanent Roofing Strategy Mitigates Risk Between Modular Installation and Final Roof Construction
As volumetric modular projects continue to increase in scale and complexity, the Temporary-to-Permanent FiberTite Roof System represents an example of how traditional trade scopes can be reimagined through Design for Manufacturing and Assembly (DfMA) principles.